El volumen de carga aérea a nivel mundial se recuperó a mediados de septiembre tras el habitual descenso anual provocado por el Día del Trabajo en Estados Unidos y Canadá el 7 de septiembre, con un aumento del peso facturable por cuarta semana consecutiva, y un incremento general de los volúmenes, las tarifas y la […]
La carga aérea global se recupera antes de la Semana Dorada, pero persisten fuertes diferencias regionales
29/09/2026
La carga aérea global se recupera antes de la Semana Dorada, pero persisten fuertes diferencias regionales
El volumen de carga aérea a nivel mundial se recuperó a mediados de septiembre tras el habitual descenso anual provocado por el Día del Trabajo en Estados Unidos y Canadá el 7 de septiembre, con un aumento del peso facturable por cuarta semana consecutiva, y un incremento general de los volúmenes, las tarifas y la […]
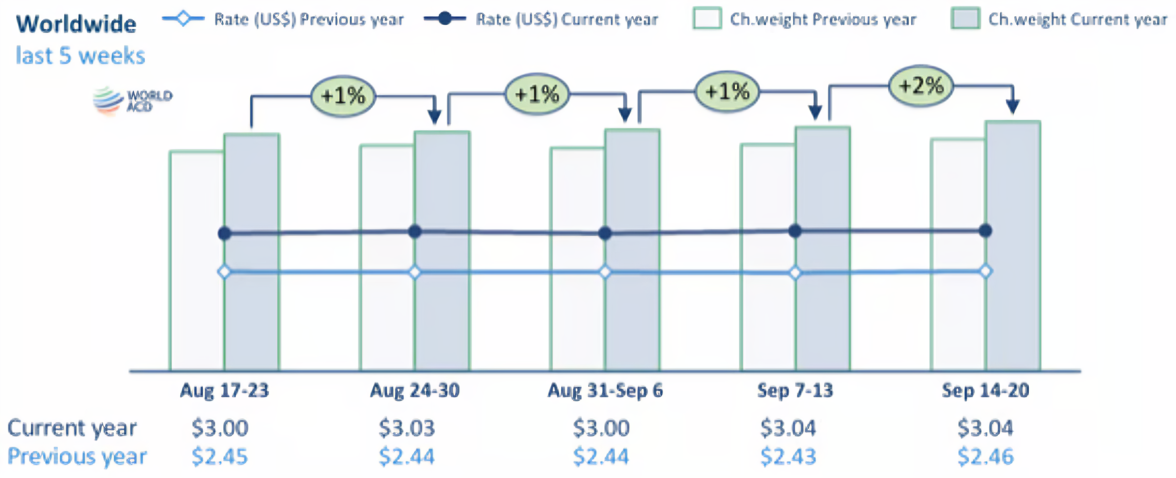
- El informe de esta semana sobre el mercado de carga aérea de WorldACD Market Data muestra una recuperación global antes del período vacacional chino, con tarifas estables que se mantienen muy por encima del nivel del año pasado.
- Sin embargo, la capacidad sigue siendo significativamente inferior fuera de los países del Golfo en comparación con el resto del mundo.
- El crecimiento en Asia Pacífico continúa, excepto en lo que respecta a Europa, donde la ruta de Hong Kong a Europa ha caído un 29 por ciento.
El volumen de carga aérea a nivel mundial se recuperó a mediados de septiembre tras el habitual descenso anual provocado por el Día del Trabajo en Estados Unidos y Canadá el 7 de septiembre, con un aumento del peso facturable por cuarta semana consecutiva, y un incremento general de los volúmenes, las tarifas y la capacidad en comparación con la misma época del año pasado, en todas las regiones principales.
Según las últimas cifras semanales de WorldACD Market Data, el tonelaje global aumentó un 2 % con respecto a la semana anterior en la semana 38 (del 14 al 20 de septiembre), impulsado principalmente por un repunte del 14 % en los volúmenes procedentes de Norteamérica, lo que permitió que el tráfico en esta región recuperara el nivel de las semanas previas. Sin embargo, se registraron descensos del 4 % con respecto a la semana anterior en Oriente Medio y el Sur de Asia, así como en África.
En comparación con el mismo período del año pasado, los tonelajes mundiales aumentaron un 8 por ciento en la semana 38, impulsados por un incremento interanual del 11 por ciento procedente de Asia Pacífico y, en menor medida, por un aumento del 8 por ciento procedente de Norteamérica, un crecimiento interanual del 6 por ciento procedente de Europa y aumentos del 2 por ciento procedentes de MESA y América Central y del Sur (CSA).
Las tarifas estables se mantienen muy por encima del nivel del año pasado.
En cuanto a los precios, las tarifas promedio mundiales en la semana 38 se mantuvieron estables en general, según una combinación de mercado completo de tarifas al contado y tarifas contractuales, con el mayor cambio porcentual proveniente del mercado africano, donde las tarifas aumentaron un +6 por ciento, semana tras semana, hasta un promedio de US$2,47 por kilo. Las tarifas promedio mundiales de mercado completo son un +24 por ciento más altas, año tras año, con los mayores aumentos provenientes de la región MESA, un +49 por ciento, año tras año, seguidos de aumentos del +26 por ciento en Europa y África y tarifas un +21 por ciento más altas en Asia Pacífico.
Los precios al contado promedio a nivel mundial se mantuvieron estables en la semana 38 en comparación con la semana anterior, en US$3,45 por kilo, a pesar del nuevo aumento en los precios del combustible para aviones. África registró el mayor aumento semanal en los precios al contado, con un incremento del +7 por ciento, mientras que los precios al contado de Asia Pacífico y Europa subieron un +1 por ciento cada uno, compensados por las caídas de América del Norte (-4 por ciento), MESA (-2 por ciento) y CSA (-1 por ciento, semanal).
El promedio mundial de US$3,45 por kilo es un 33 por ciento superior al año anterior, con incrementos interanuales en todas las regiones del mundo, en su mayoría de al menos un 25 por ciento, con la excepción de CSA, donde las tarifas al contado subieron solo un 5 por ciento interanual. Sin embargo, se registraron grandes aumentos interanuales en MESA del 52 por ciento, seguidos de incrementos de al menos un 30 por ciento en América del Norte (+34 por ciento), África (+31 por ciento) y Asia Pacífico (+30 por ciento), y un aumento del 29 por ciento en los productos de origen europeo.
Un análisis más detallado de la caída en el tonelaje desde MESA indica que el tráfico desde la región hacia EE. UU. registró una disminución del -5 por ciento con respecto a la semana anterior, incluyendo una caída del -5 por ciento desde India, una caída del -17 por ciento desde Bangladesh y una disminución del -10 por ciento desde Sri Lanka, mientras que el tonelaje desde algunos mercados del Golfo también se mantiene volátil. El tráfico desde MESA hacia Europa fue más estable, con un ligero aumento (+1 por ciento) con respecto a la semana anterior, ya que los incrementos desde Bangladesh compensaron una disminución significativa con respecto a la semana anterior desde Sri Lanka (-14 por ciento).

La capacidad mundial se mantiene estable en general, pero sigue siendo significativamente menor fuera del Golfo.
En cuanto a la capacidad, la capacidad mundial se mantuvo estable en general en la semana 38, aumentando alrededor de un +1 por ciento, semana tras semana, gracias a que la capacidad de carga aumentó en casi un +2 por ciento y la capacidad de pasajeros disminuyó ligeramente. En comparación con el año pasado, la capacidad internacional total continúa creciendo, un +4 por ciento interanual, liderada por el crecimiento de la carga del +5 por ciento interanual. En comparación con el nivel de la semana 7, justo antes del inicio del conflicto entre Estados Unidos e Irán, la capacidad mundial en la semana 38 aumentó en un promedio de +4 por ciento, incluyendo aumentos significativos hacia y desde Europa de +19 por ciento, mientras que la capacidad hacia y desde MESA disminuyó en un promedio de -9 por ciento, y la capacidad hacia y desde Asia Pacífico es alrededor de un -2 por ciento menor.
Dentro de esa caída del 9% en la capacidad hacia y desde MESA, la capacidad hacia y desde el sur de Asia es aproximadamente un 3% mayor, mientras que hacia y desde la zona del Golfo, la capacidad sigue siendo casi un 17% menor que al inicio del conflicto con Irán. La capacidad desde el Golfo disminuyó aproximadamente un 1% en la semana 38 en comparación con la semana anterior.
El crecimiento en Asia Pacífico continúa, excepto hacia Europa.
Tras una leve y gradual recuperación del tráfico desde China y Hong Kong a Europa en las cuatro semanas anteriores, después de dos meses de fuertes caídas desde la eliminación de las exenciones «de minimis» de la UE el 1 de julio, los volúmenes desde Hong Kong y China continental retrocedieron un poco en la semana 38, incluyendo una caída del -5 por ciento, semana tras semana, desde Hong Kong. En comparación con esta época del año pasado, los tonelajes de carga aérea desde Hong Kong a Europa han disminuido un -29 por ciento, con volúmenes desde China continental en general estables, con un aumento del +2 por ciento interanual. Sin embargo, las tarifas al contado desde China y Hong Kong, y desde los orígenes de Asia Pacífico en su conjunto, a Europa se mantienen firmes, con pequeños aumentos semanales adicionales en la semana 38 desde mercados clave como China continental (+4 por ciento), Hong Kong (+1 por ciento), Japón (+3 por ciento) y Corea del Sur (+2 por ciento). Y desde Vietnam, las tarifas al contado aumentaron un +8%, semana tras semana, por segunda semana consecutiva, a US$4,89 por kilo. En la semana 38, el precio medio al contado para envíos a Europa desde países de Asia-Pacífico aumentó un 2%, hasta los 4,72 dólares estadounidenses por kilo.
Mientras tanto, la demanda procedente de países de Asia-Pacífico hacia Estados Unidos se mantiene fuerte, con un aumento del 13% interanual, gracias a los importantes incrementos interanuales de Corea del Sur (+54%), Japón (+47%), China (+14%) y varios países clave del sudeste asiático, como Tailandia (+12%), Singapur (+10%) e Indonesia (+19%).
En la semana 38, los tipos de cambio al contado promedio desde Asia Pacífico a EE. UU. se mantuvieron estables en general, en 6,75 dólares estadounidenses por kilo, pero fueron aproximadamente un 40 por ciento más altos que en la semana equivalente del año pasado, incluyendo aumentos interanuales del 62 por ciento desde Singapur y tipos de cambio al contado un 50 por ciento más altos desde Japón, en comparación con el año anterior.

La Semana Dorada y el Festival del Medio Otoño en China aumentan la presión.
Los periodos vacacionales del Festival del Medio Otoño (del 25 al 27 de septiembre) y la Semana Dorada del Día Nacional (del 1 al 7 de octubre) se suceden rápidamente, comprimiendo la producción, las transferencias de exportación y la planificación del transporte en un periodo muy corto antes de octubre, según destacan los transitarios. El transporte aéreo suele convertirse en una opción para aliviar la presión cuando se pierden los horarios del transporte marítimo, lo que provoca que los envíos urgentes, las mercancías de alto valor y el tráfico del comercio electrónico compitan por un espacio limitado antes e inmediatamente después de la Semana Dorada.
Los transitarios informan que la demanda de carga general en el norte de China está aumentando, ya que los transportistas están adelantando el envío de mercancías antes del periodo vacacional, aunque el volumen de comercio electrónico se mantiene relativamente bajo. Se dice que la nueva capacidad de fletamento que ingresa al mercado está absorbiendo en gran medida la presión sobre las tarifas que, de otro modo, generaría un mayor volumen de carga general, lo que provoca que las tarifas se mantengan relativamente estables. Desde el sur de China, la demanda transpacífica está aumentando, pero la disponibilidad de capacidad suficiente mantiene las tarifas relativamente estables, y la demanda de comercio electrónico también en esta región se mantiene relativamente baja.
No obstante, las próximas festividades en China podrían dinamizar los mercados transpacíficos en los próximos días, aunque la demanda de vuelos desde Asia-Pacífico hacia Europa sigue siendo débil, lo que mantiene los precios relativamente bajos en esa ruta.
Podría interesarte
29/09/2026
La carga aérea global se recupera antes de la Semana Dorada, pero persisten fuertes diferencias regionales
29/09/2026
El Airbus A350F despega por primera vez y comienza su campaña de pruebas de vuelo
El Airbus A350F ha despegado para su primer vuelo, lo que supone un hito importante para el fabricante de aeronaves tras cinco años de planificación detallada, pruebas de componentes y de prototipos. El A350F partirá de la base de Airbus en Toulouse, Francia, a las 10:30 CET para realizar pruebas de rodaje, vuelo, aterrizaje y […]
28/09/2026
British Airways habilita el tramo Buenos Aires – Santiago tras reconfigurar su operación hacia Chile
Tras anunciar los ajustes previstos en su operación hacia Chile para 2027, British Airways habilitó la venta del tramo entre Buenos Aires (EZE) y Santiago. A partir del 28 de marzo, los pasajeros de Argentina y Chile contarán con una nueva alternativa de viaje, que se incorporará a la oferta existente de Aerolíneas Argentinas, JetSMART, […]